


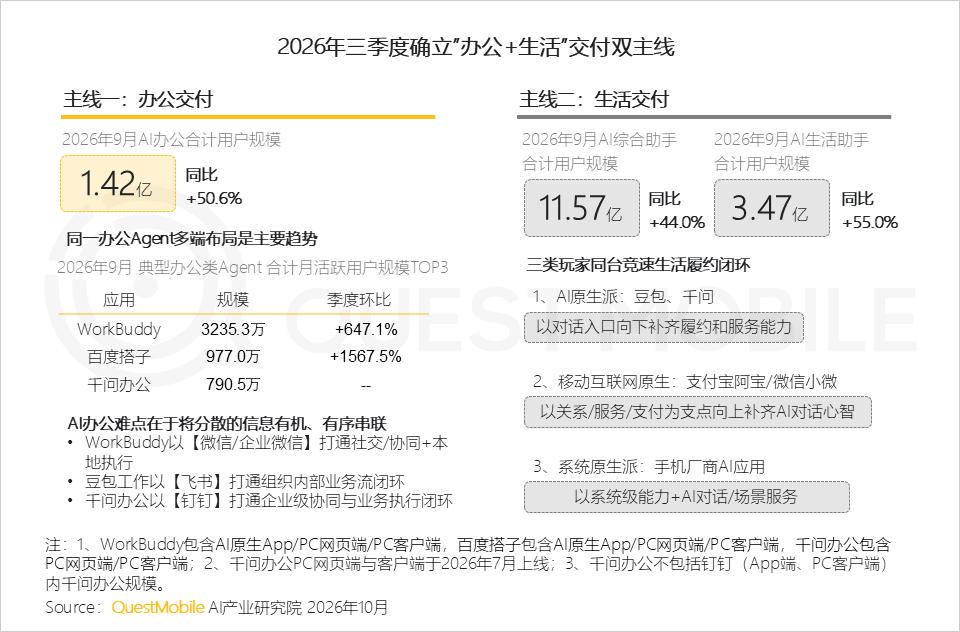
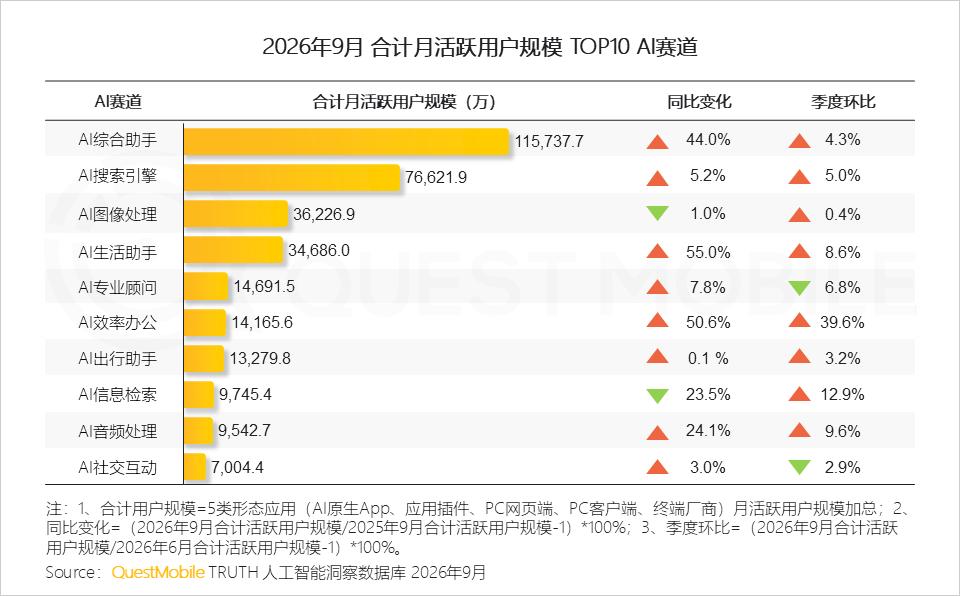
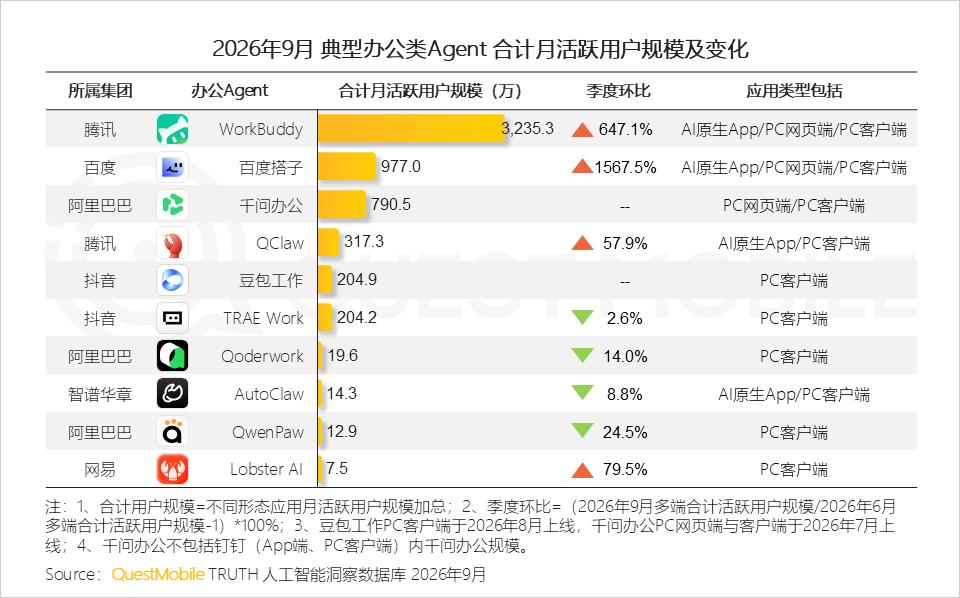
今天给大家分享一下2026年三季度AI应用市场发展报告。如前面分析的,AI“分水岭”在2026年已经形成,“办公”和“生活”也成了截然不同的两条发展线,各自往不同的闭环方向前行,各家的发力点也更加清晰。QuestMobile数据显示,截止到2026年9月,AI综合助手用户规模达到11.57亿,同比增长44%。其中,AI生活助手用户规模达到3.47亿,同比增长55%;同时,AI办公月活规模已经达到1.42亿,同比增长50.6%,其中WorkBuddy、百度搭子、千问办公规模分别为3235.3万、977万、790.5万。
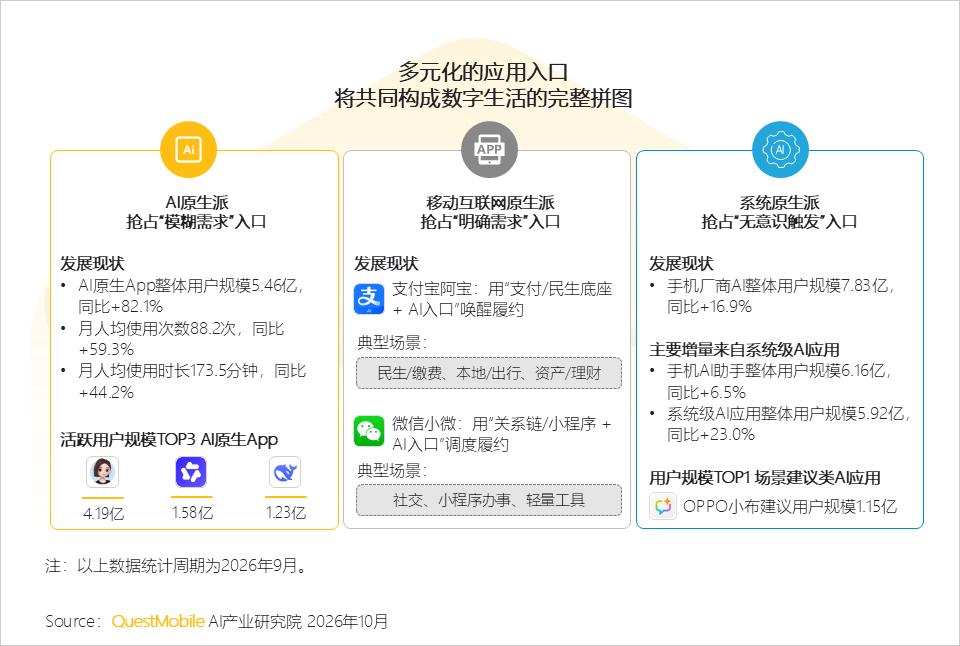
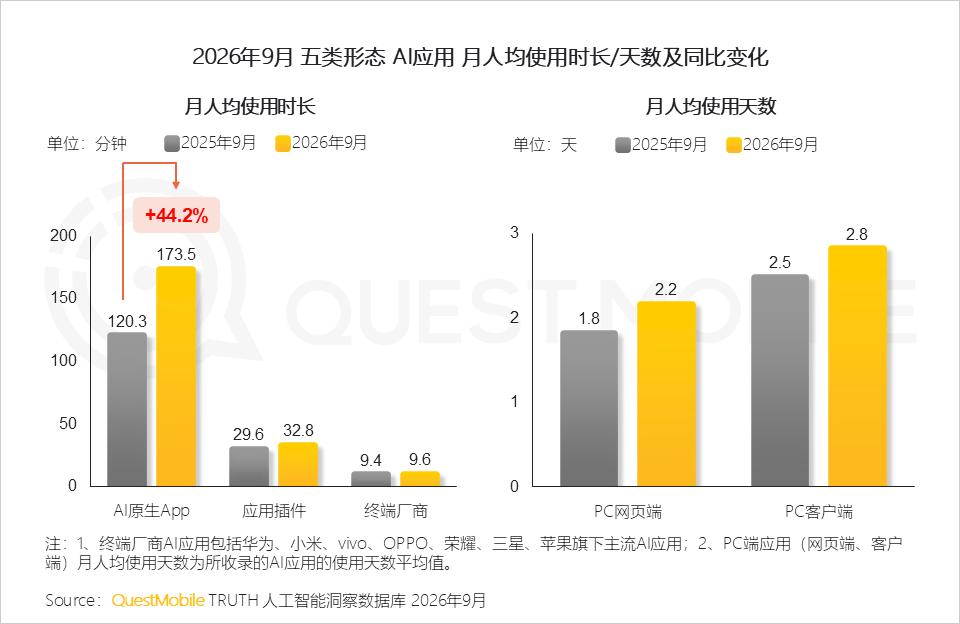
从发展路线上来看,此前延续的“入口争夺”多元化探索道路日趋清晰,“三大入口”模式走向收敛:首先,AI原生App抢占“模糊需求”,月活规模5.46亿,同比增长82.1%,月人均使用次数达到88.2次,同比增长59.3%,月人均使用时长173.5分钟,同比增长44.2%,其中,豆包、千问、DeepSeek月活用户规模分别为4.19亿、1.58亿和1.23亿;
其次,移动互联网原生派以“支付/关系链+AI入口”抢占平台型App内用户的明确需求。例如,支付宝强化“民生/缴费、本地/出行、资产/理财”等方面的AI入口唤醒履约,微信小微强化社交、小程序办事和轻量工具的调度履约;巨头下场叠加应用聚焦,让AI插件形态月活用户达6.39亿。
第三,终端厂商依托底层系统,强化手机AI助手的“无意识触发”,打破“主动唤起难题”,通过场景建议的模式推动建立“高效履约路径”,行业总用户规模达到7.83亿,同比增长16.9%,其中,OPPO小布建议、vivo小V建议月活用户规模分别为1.15亿、0.62亿,同比增长139.9%和33.9%,尤其是,OPPO小布建议的月人均使用时长同比增长了185.0%!
这之外,AI生活助手和AI办公成为最大的行业发展变量:AI生活助手持续向“服务兑现”方向演进,AI办公则持续向“全场景嵌入”发展。尤其是AI办公,两大特性决定了接下来的AI深度使用和商业闭环的逻辑:
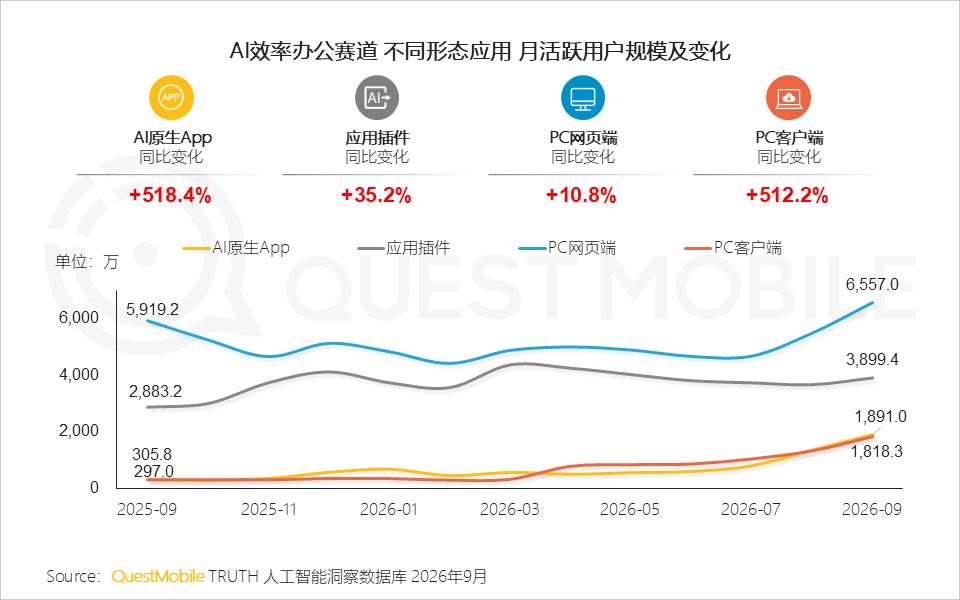
一方面,AI办公跨终端、跨入口的使用逻辑和体验,正在打破过去形成的“三大入口”逻辑,成为应用侧的核心变量,一个典型表现就是办公类Agent的崛起,其中,AI原生App端同比增长518.4%,PC客户端同比增长512.2%;
另一方面,AI办公使用深度正在从“单一连接”走向“跨域连接”、“全局连接”演进,从内容和沟通,增加至任务、日程和流程管理,最终瞄向“全场景拉通”,这将成为个人和组织中“AI工具黏性”的核心……
具体情况如何?不妨看报告吧。
2026年三季度AI应用市场发展摘要(一)
2026年三季度AI应用市场发展摘要(二)
1
2026年三季度:以交付力
兑现增长,原生App和PC
客户端共同定调AI交互双主线
1、 三季度AI应用市场呈现明确转向:能自成闭环的独立入口、以及贴近交付终点的系统级入口持续扩张。交付力驱动的增长逻辑于Q3进入兑现期,并将贯穿至年末
QuestMobile数据显示:2026年9月,AI原生App月活跃用户规模5.46亿,同比增长82.1%;终端厂商AI应用7.83亿,同比增长16.9%,PC客户端0.26亿,同比增长82.3%。
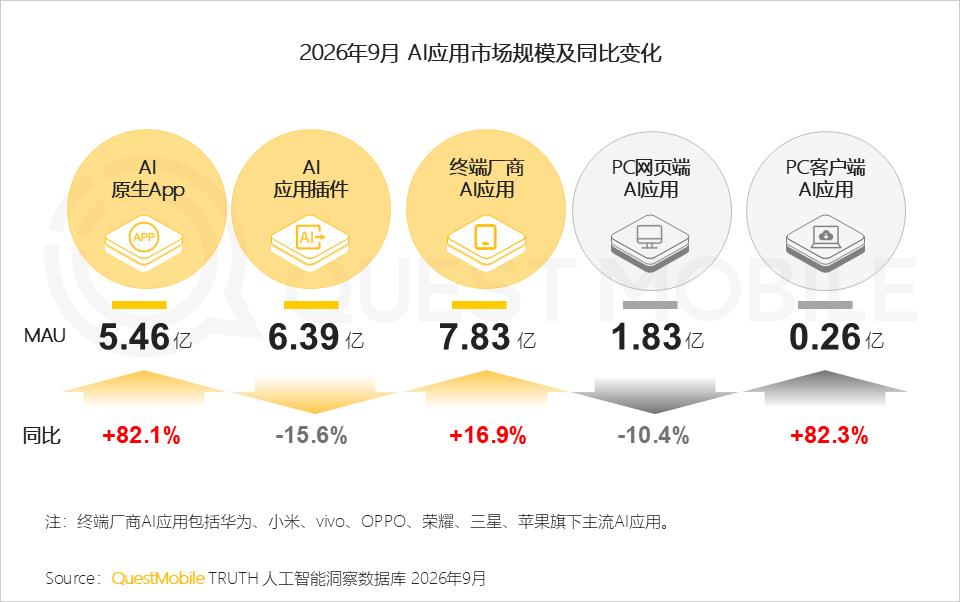
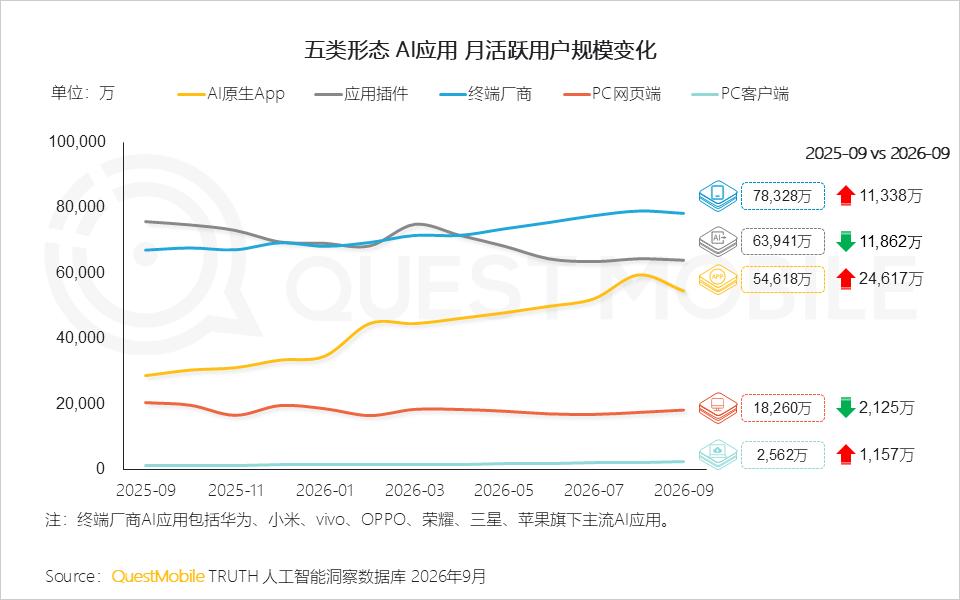
2、将五类应用置于时间轴观察,今年二季度是明确分水岭: AI原生App斜率陡升,定调大众闭环。PC客户端较去年同期增加1157万,映射专业场景的独立需求
虽然两者走势不同,但共同指向:用户行为发生结构性迁移,从多层级中转入口转向路径最短的独立AI形态。
3、TOP10 AI赛道格局也给出同样信号:从问答工具到履约主体的角色转换
QuestMobile数据显示,2026年9月,综合助手、效率办公以及生活助手合计用户规模分别为11.57亿,1.42亿和3.47亿;较去年同期+44.0%,+50.6%和+55.0%;三个赛道分别对应三种增长逻辑:入口、流程嵌入和服务兑现。
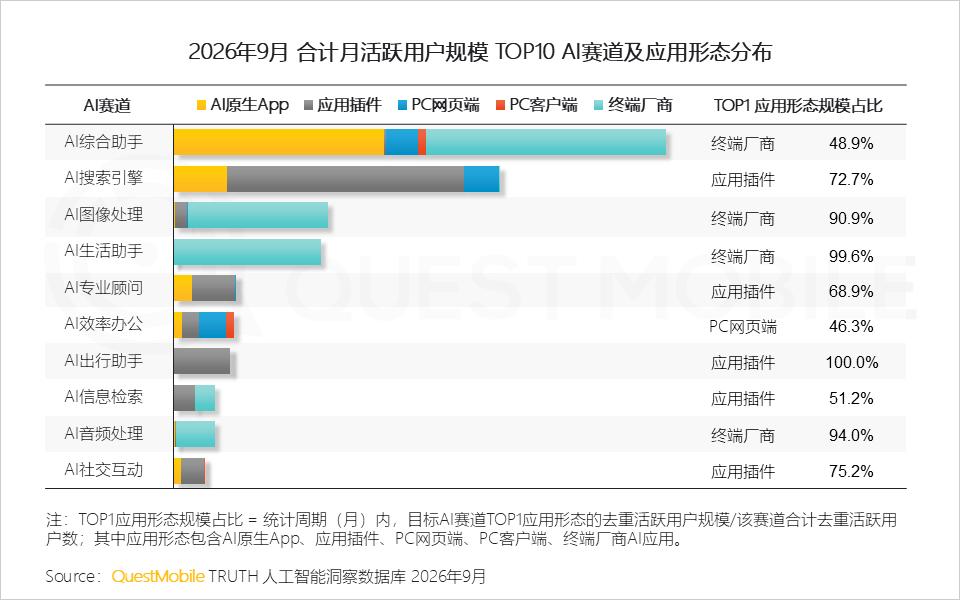
4、形态集中度映射去中间化趋势,但去中间化并不等于单一化:交付复杂度决定形态走向,链路越深,越趋于多元混合,如综合助手和效率办公
QuestMobile数据显示,综合类赛道由终端厂商及AI原生App共同主导,规模占比分别为48.9%和42.7%;AI办公仍处“跨端过渡”阶段,交付闭环正从网页(46.3%)向客户端(12.8%)深度重构。
5、从使用次数看,PC端重度场景与移动端的高频触达,构成当前AI交互的双主线:PC客户端以167.7%的同比增速加速渗透,AI原生App保持59.3%的增长且绝对频次达88.2次/月
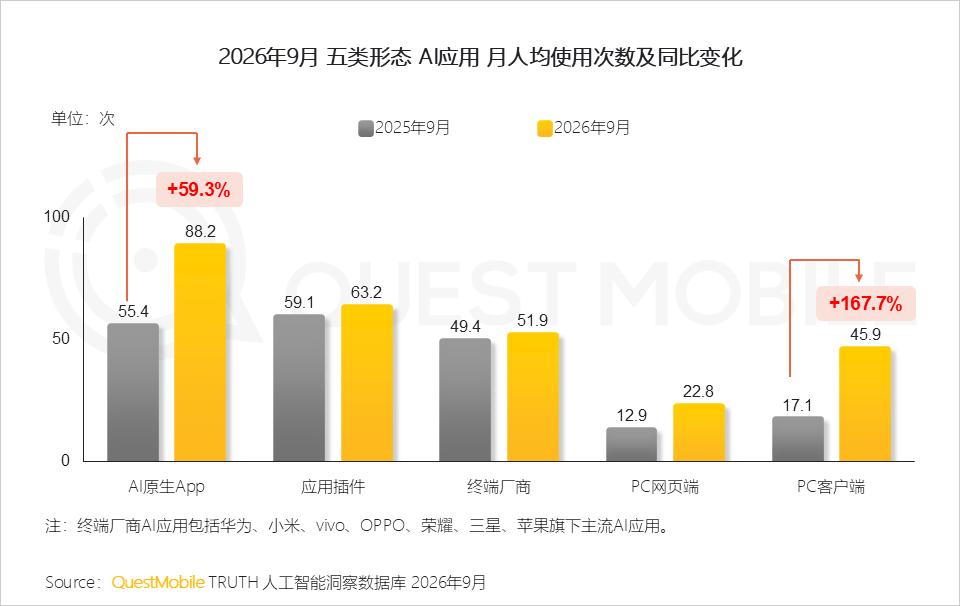
6、 AI交互的“双主线”同步转化为留存纵深:AI原生App人均使用时长增长至173.5分钟,PC客户端以平均每月2.8天的活跃度凸显生产力价值
当AI融入用户稳定的日常习惯,独立形态的深度壁垒便构筑起不可逆的迁移成本。
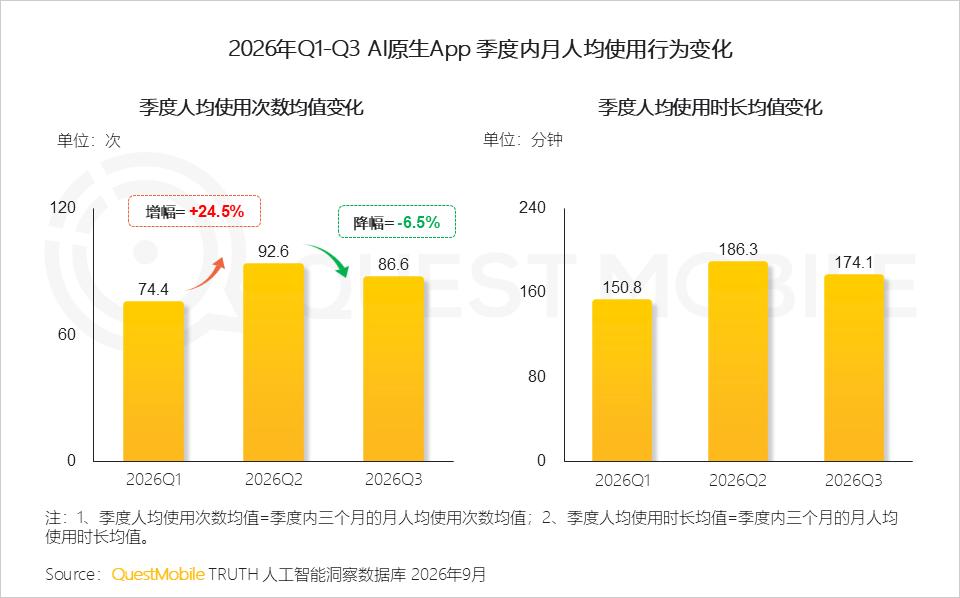
7、 AI原生App在三季度经历了一轮智能体退潮引发的自然过滤,季度人均使用次数均值由二季度高点回落至86.6次,时长仍维持在174.1分钟
频次收缩并非流失,实质是用户结构的优化:AI原生App在退潮中完成了用户价值的自然分层。
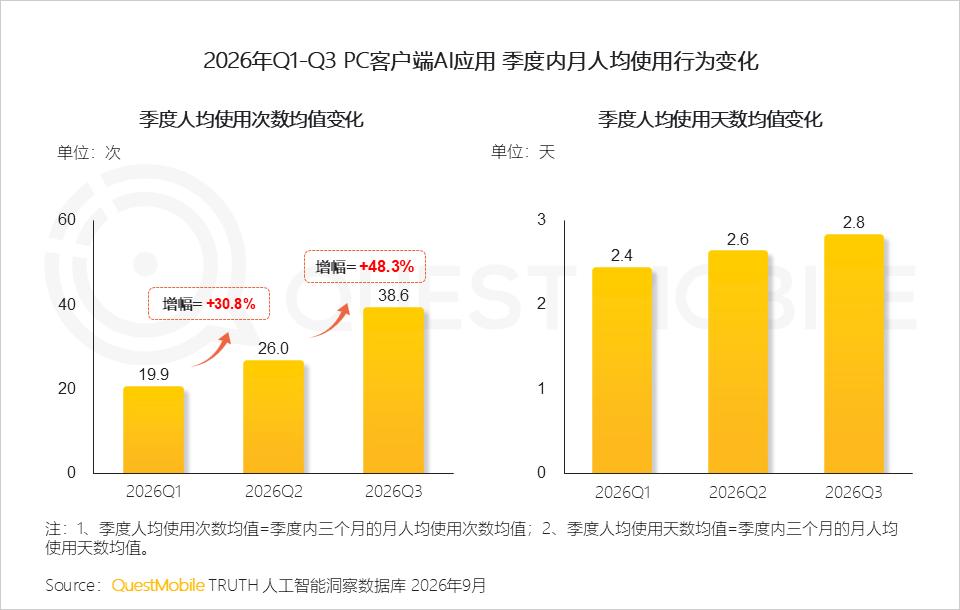
8、 PC客户端则处于办公Agent驱动的生产力渗透深化期:季度人均使用次数均值从30.8%提速至48.3%,天数同步稳增至2.8天,频次扩张与黏性沉淀并行
2
多端协同是AI办公标配,
碎片化场景的连接是AI交付壁垒
1 、QuestMobile数据显示,AI办公正快速向“专属终端”迁移,三季度是关键拐点:PC客户端与AI原生App同比五倍爆发,增长曲线高度重合,多端协同的AI办公模式正成为常规工作配置
2、 腾讯、抖音、阿里巴巴、百度加速推进同一办公Agent的多端布局,本质是全场景嵌入碎片化工作流。多渠道策略能否成立,取决于各端交互逻辑是否重设、形态是否适配:适配即落地
QuestMobile数据显示,2026年9月,WorkBuddy合计活跃用户规模3235.3万,百度搭子977万,千问办公790.5万。
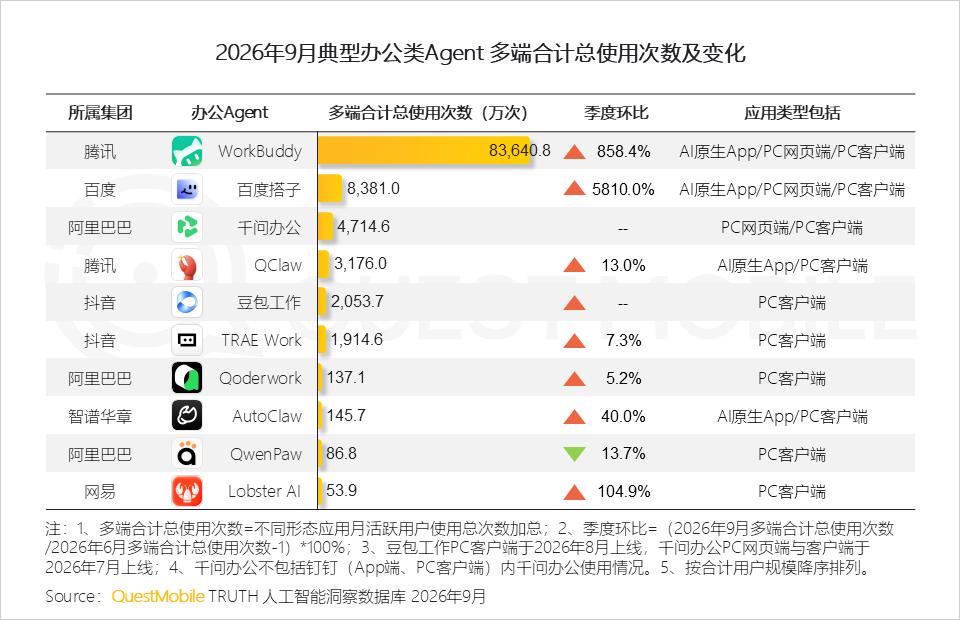
3、使用频次可论证办公Agent具备“高交付感知”的特点:用户一旦跑通首个闭环场景,粘性极大可能在短周期内建立
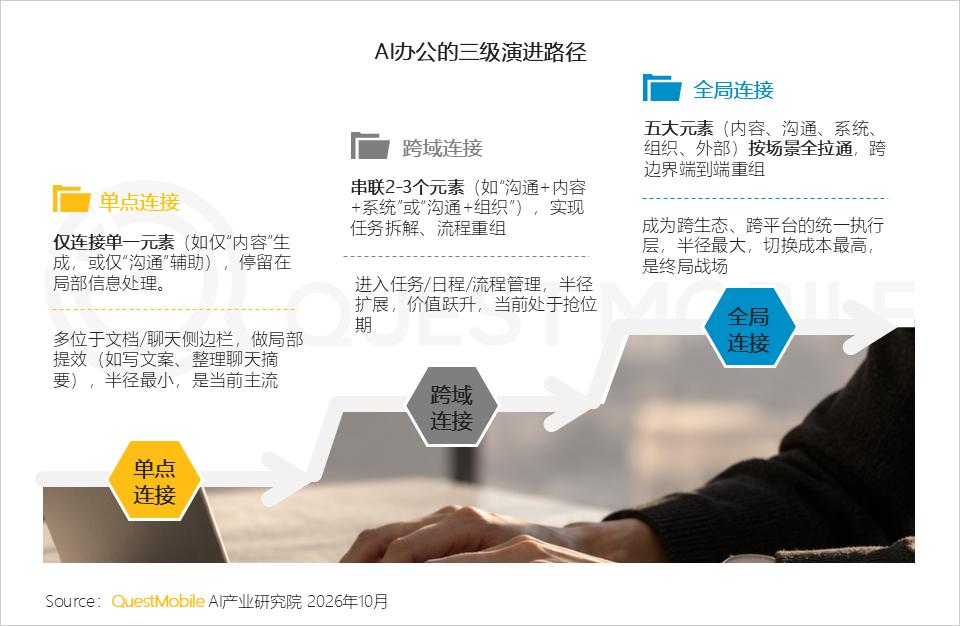
4、日常办公可拆解为内容、沟通、系统、组织、外部五大元素,嵌套于四大场景中。因此AI办公的真正难点在于“连接”:即把散落在不同元素里的信息拉通,按场景需求重新组装
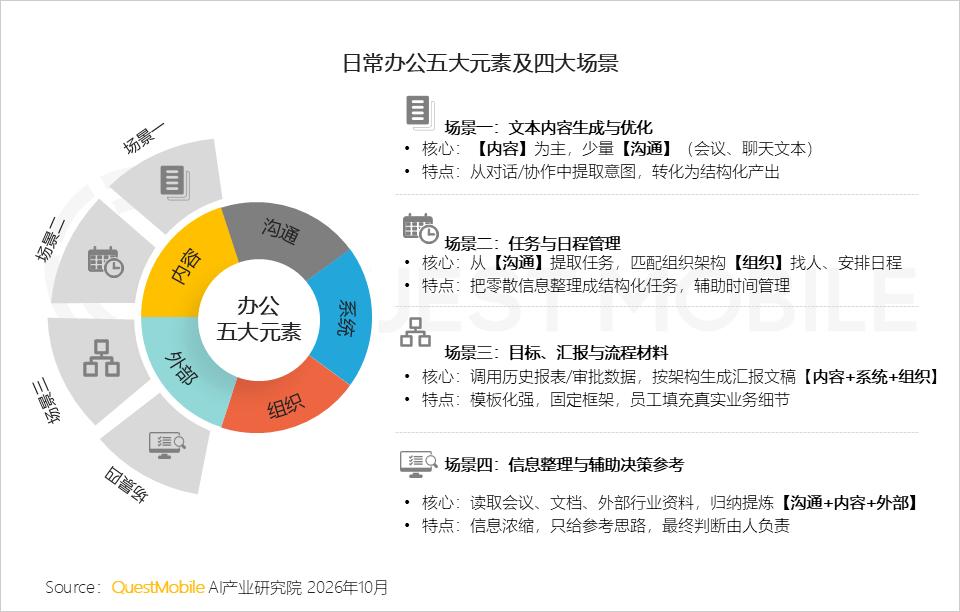
5、连接位置决定能力半径:连接的元素越多、跨度越大,交付价值越高,切换成本也越高。当前主流AI办公仍集中在单点内容生成,跨域连接尚处抢位初期
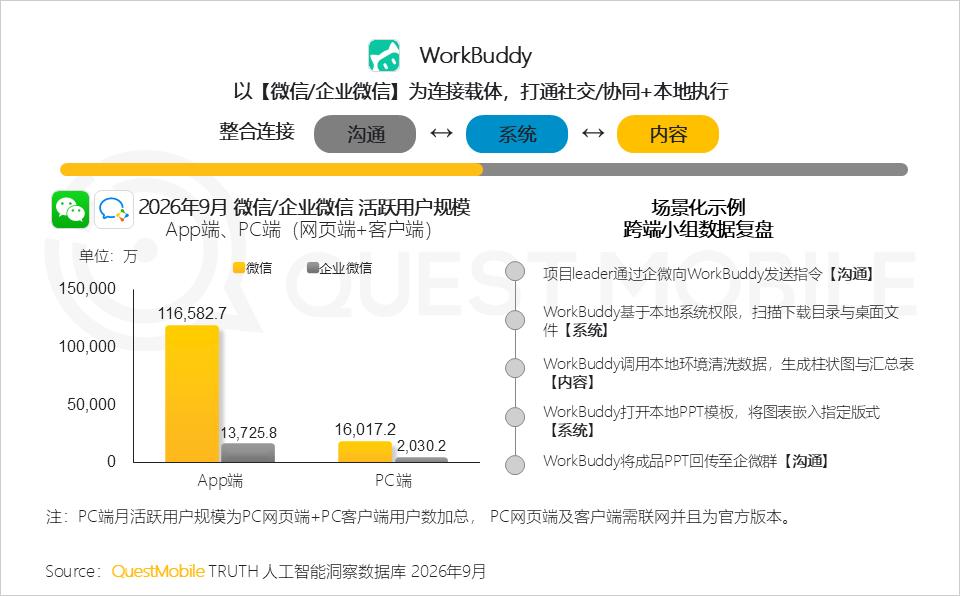
6、WorkBuddy的连接以微信/企业微信为交互前台,打通社交协同与本地系统执行的物理边界
其连接逻辑在于:以沟通为起点,穿透至系统权限与内容生产,最终在协作窗口完成交付。这种“指令-执行-回传”的闭环,构成其跨端连接的核心壁垒。
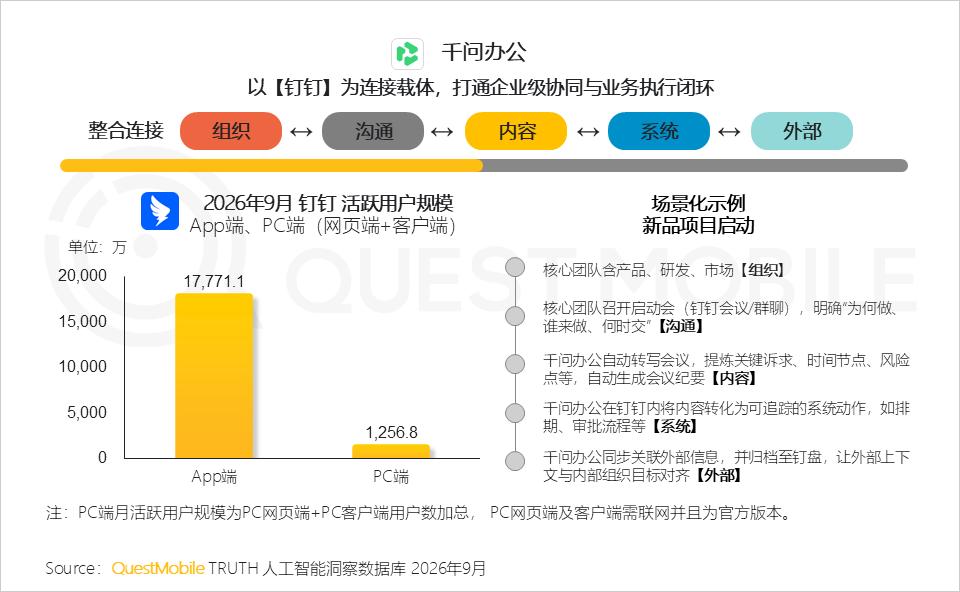
7、千问办公以钉钉为原生载体,重构从组织沟通到系统执行的连接链条
以会议为典型场景: 将讨论内容直接转化为可追踪的业务动作,关联内外信息并自动归档,让业务落地成为连接的自然终点。
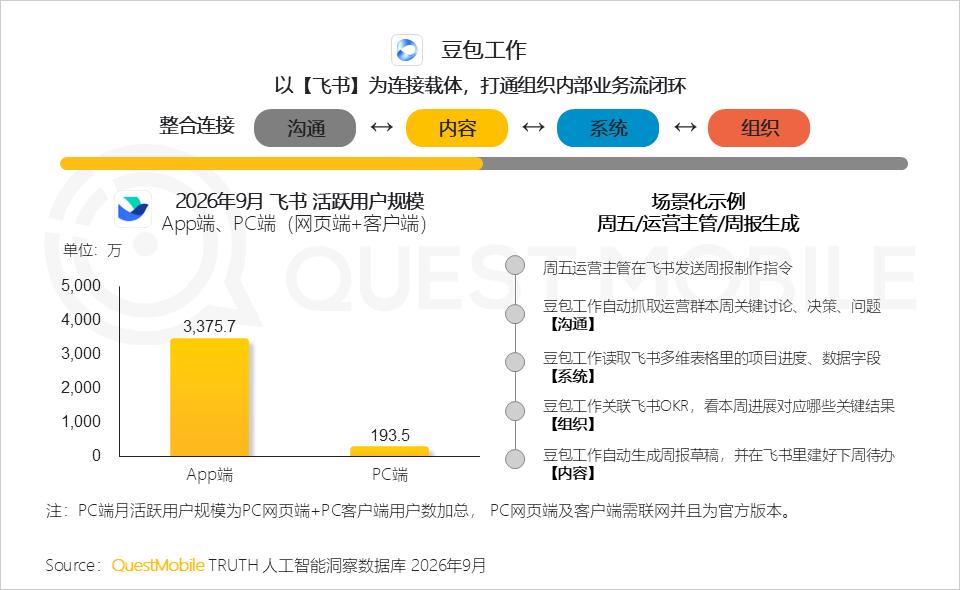
8、豆包工作的整合连接是在授权边界内重构工作流中割裂的上下文链条
这种内嵌于飞书的上下文贯通,驱动沟通、系统、组织三类上下文在同一语义平面内自动对齐,形成以飞书业务流为底层的连接纵深优势。
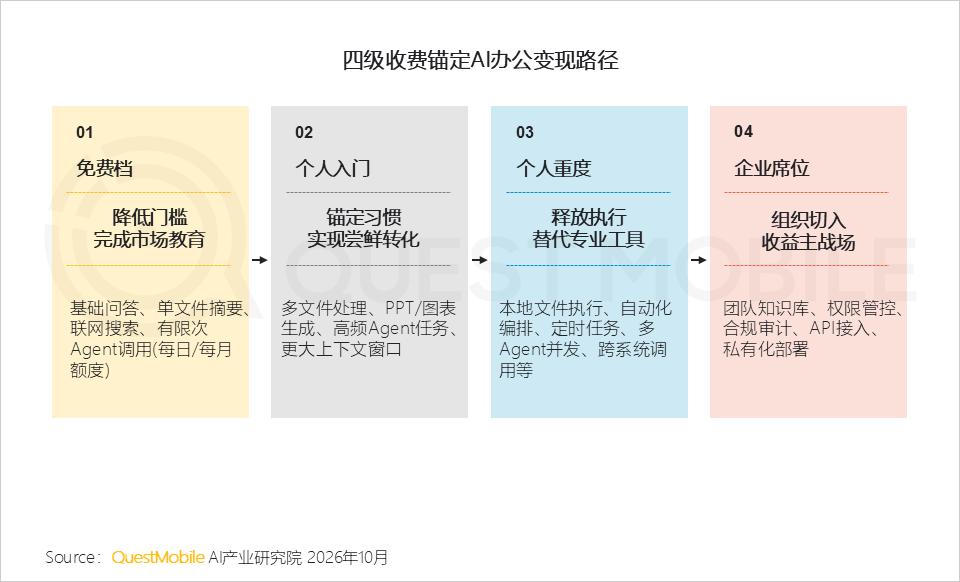
9、目前国内AI办公已从“全面免费”进入“分层变现”:免费版引流教育,个人入门锚定转化,重度档替代专业工具,高阶服务自动化执行,企业端切入组织采购与私有化,构成完整商业化路径
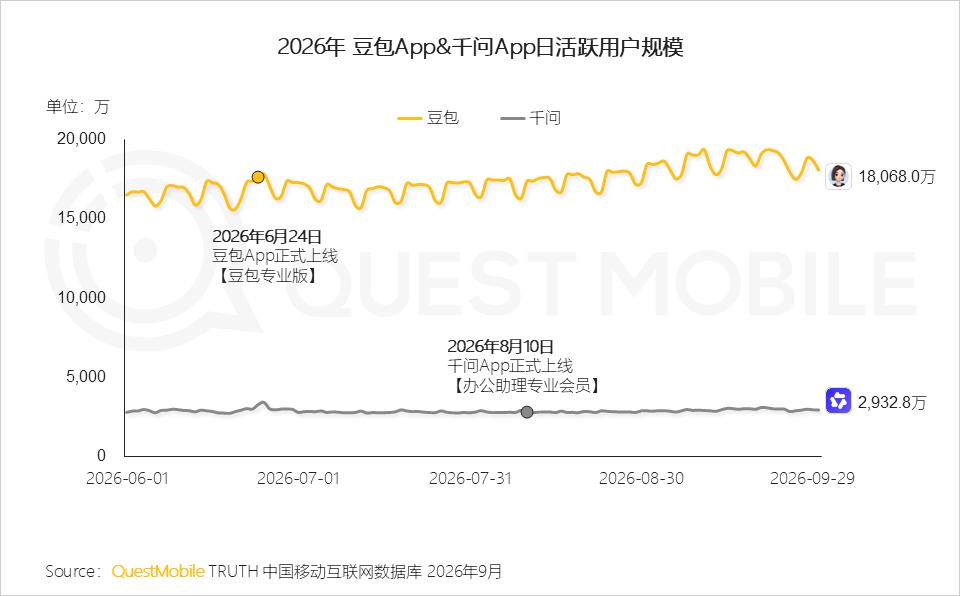
10、作为AI办公付费代表,豆包App、千问App自增值版本上线后用户规模表现一路稳健,印证普惠引流与增值变现并行,分层逻辑成立
QuestMobile数据显示,截至2026年9月30日,豆包App、千问App日活跃用户规模分别为1.81亿、0.29亿。
3
AI原生App与超级App同台,
竞速生活场景的服务闭环
1、当交付力成为增长主线,AI原生App的运营逻辑也从规模扩张让渡于以生活履约交付为核心的深度经营
深度经营的实质是沿信息层→服务层→交付层的价值延伸。当下三层并行融合,资源重心已明确向服务与交付倾斜。
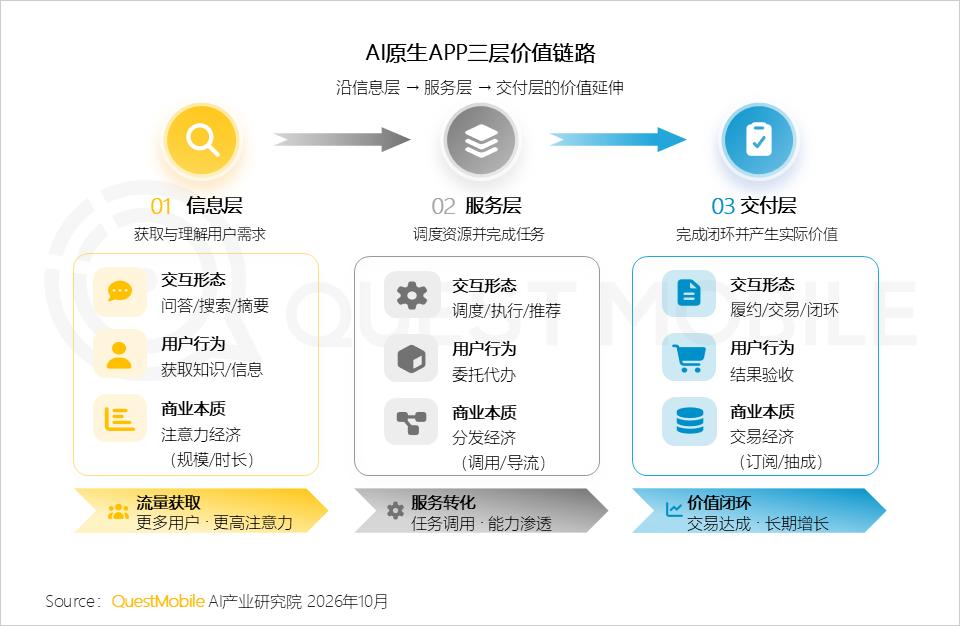
2、从三季度格局来看,AI原生App整体已进入“规模有梯队、增长有分化、经营看交付”的新阶段
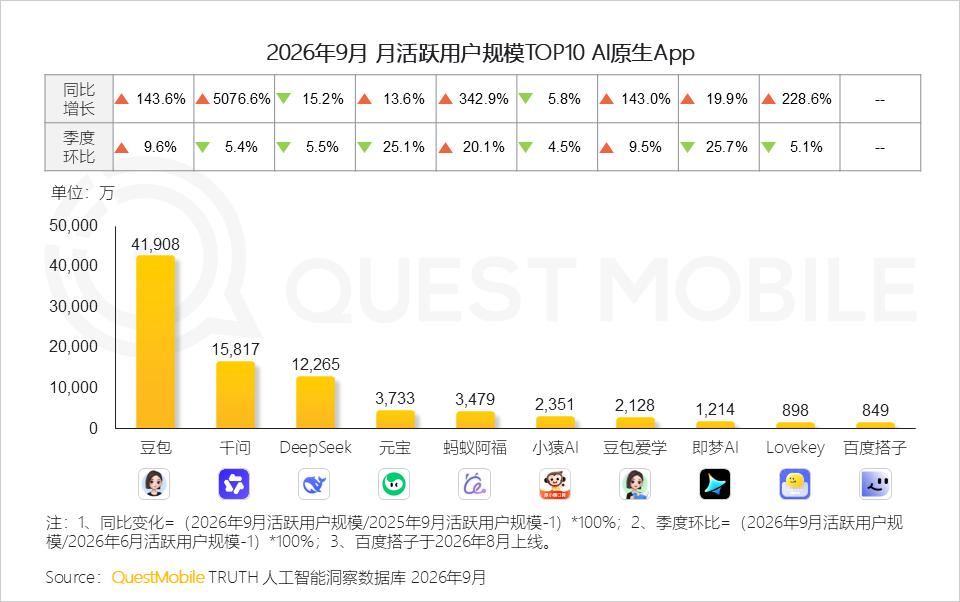
QuestMobile数据显示,2026年9月豆包、千问、DeepSeek活跃用户规模分别为4.19亿、1.58亿和1.23亿。头部应用的量级差印证规模梯队,同比与季度波动凸显增长分化,而真正的深水区,在于能否以交付力完成从注意力到交易的转化。
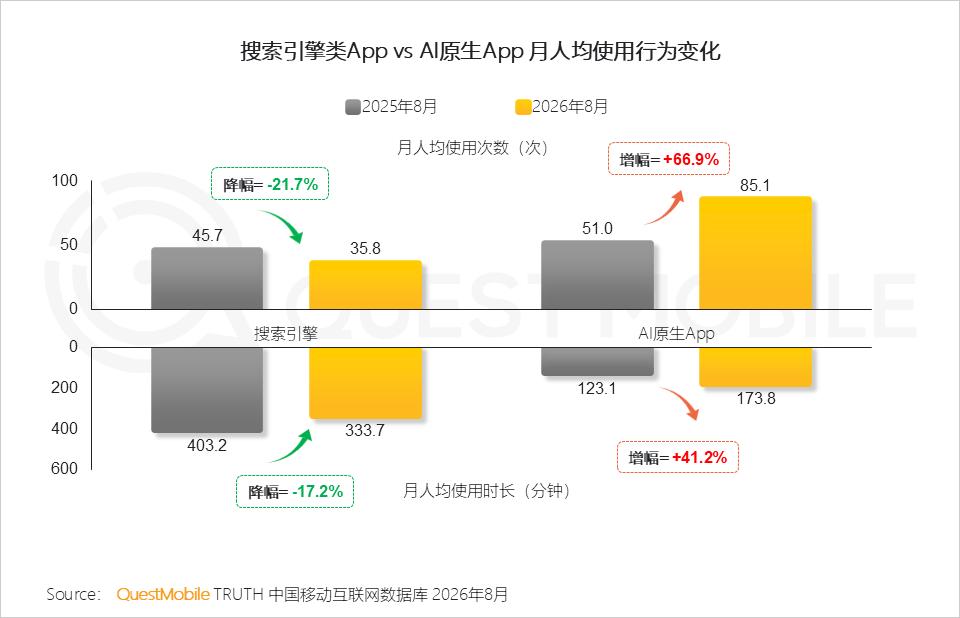
3、问答是通用类AI原生App在信息层最高频的交互形态,用户行为的大规模迁徙驱动AI原生接棒搜索,重构交互
QuestMobile数据显示,移动互联网时代搜索类App面临大幅下滑,人均使用次数、时长较去年8月分别下降21.7%和17.2%。
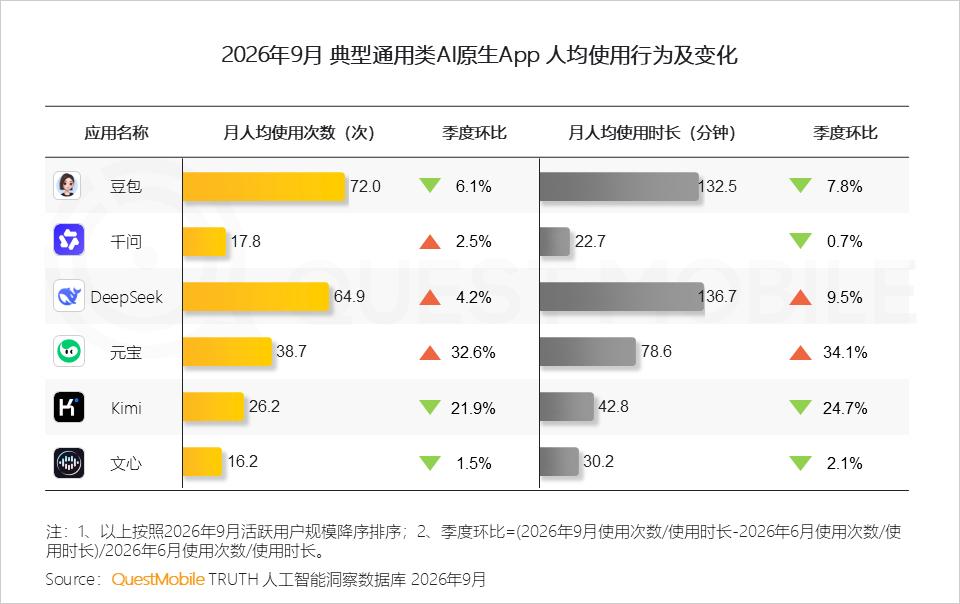
4、用户与AI原生App的高频交互既是流量底盘,也是留存最持续的校准机制
QuestMobile数据显示,2026年9月豆包月人均使用次数为72.0次,月人均使用时长为132.5分钟;DeepSeek、元宝月人均使用次数为64.9次和38.7次,月人均使用时长为136.7分钟和78.6分钟。
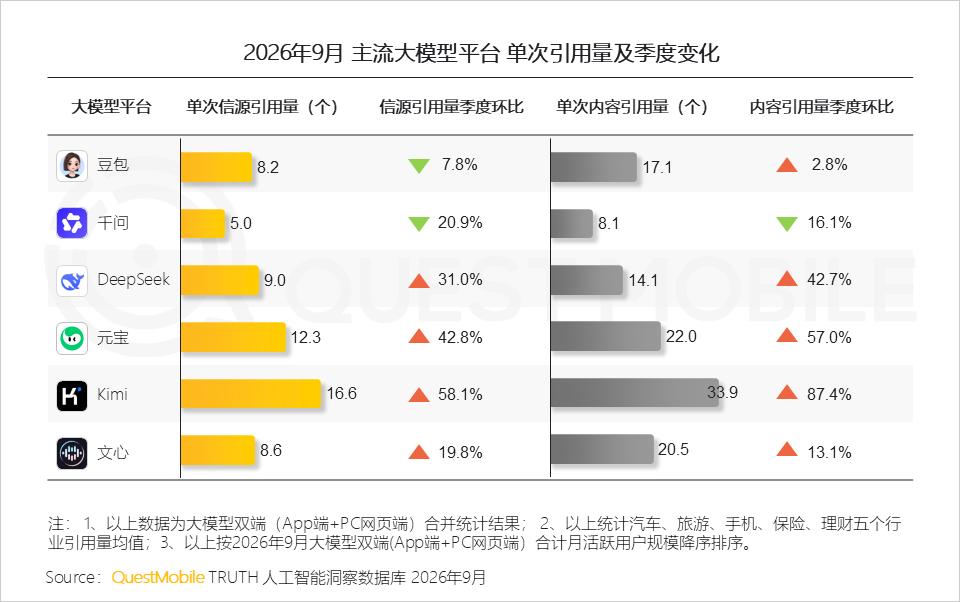
5、当问答成为交互主场景,提升回答质量便指向同一个底层动作,即调整引用逻辑
QuestMobile数据显示,引用机制上,豆包、千问提效做减法;元宝、DeepSeek稳健迭代;Kimi深度覆盖;文心均衡拓展。单次引用的分化,正是平台在“信源广度-内容精度-回答质量”间寻找最优解的痕迹。
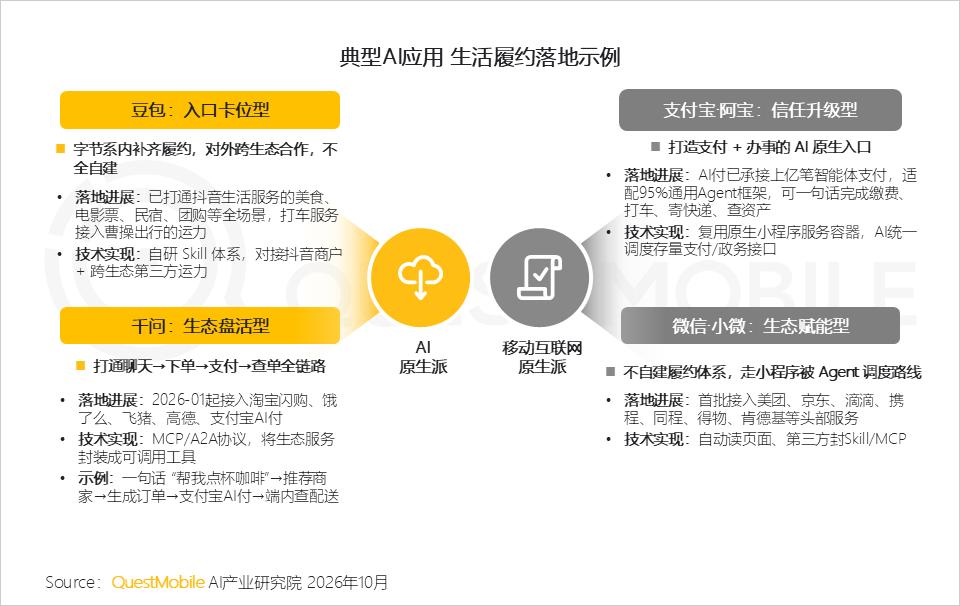
6、 服务与交付则是问答主场景的延伸与增量,目前履约主体可分为两大类
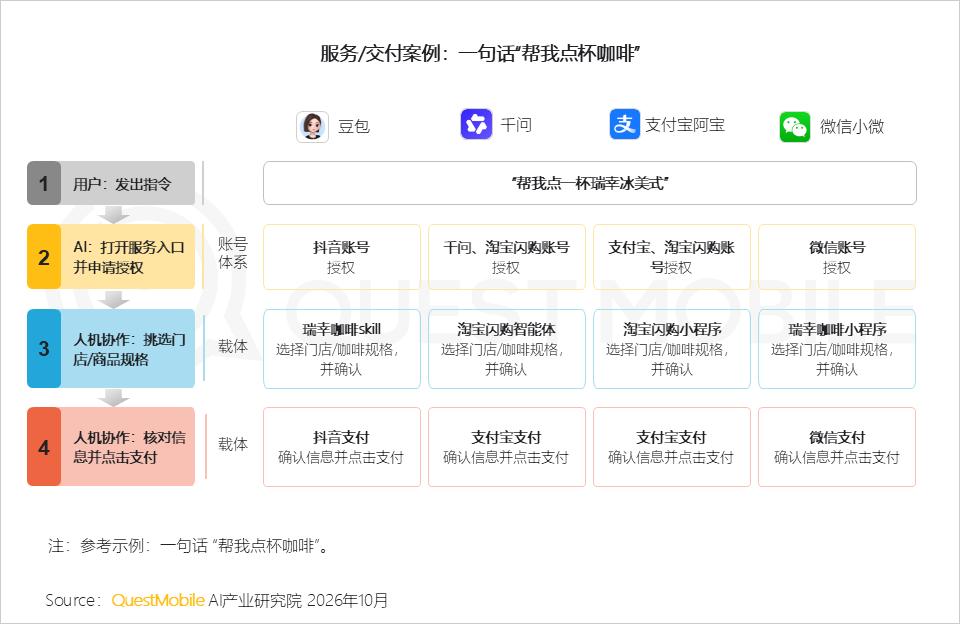
一类以豆包、千问为代表的AI原生派:从AI对话出发向下补齐服务与履约;一类以超级App(支付宝、微信)为支点向上构建AI能力。两者共同目标都是把对话转化为一次真实的履约。
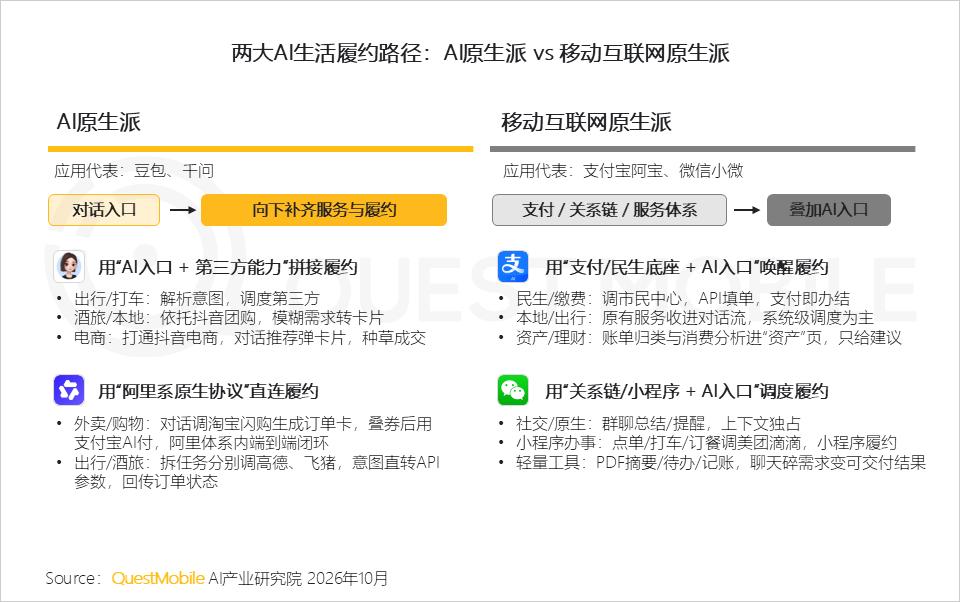
7、阿里、腾讯、字节均优先围绕自有核心生态跑通”对话—履约—支付”的闭环。路径虽有差异,但底层逻辑一致:以自有生态为试验场完成闭环验证,再逐步向开放平台与跨生态协同演进
4
主动唤起心智难建,场景建议
类AI验证终端侧的高效履约路径
1、 手机厂商AI助手与通用类AI原生App遵循同一履约逻辑:以对话触发执行、以系统级动作兑现交付
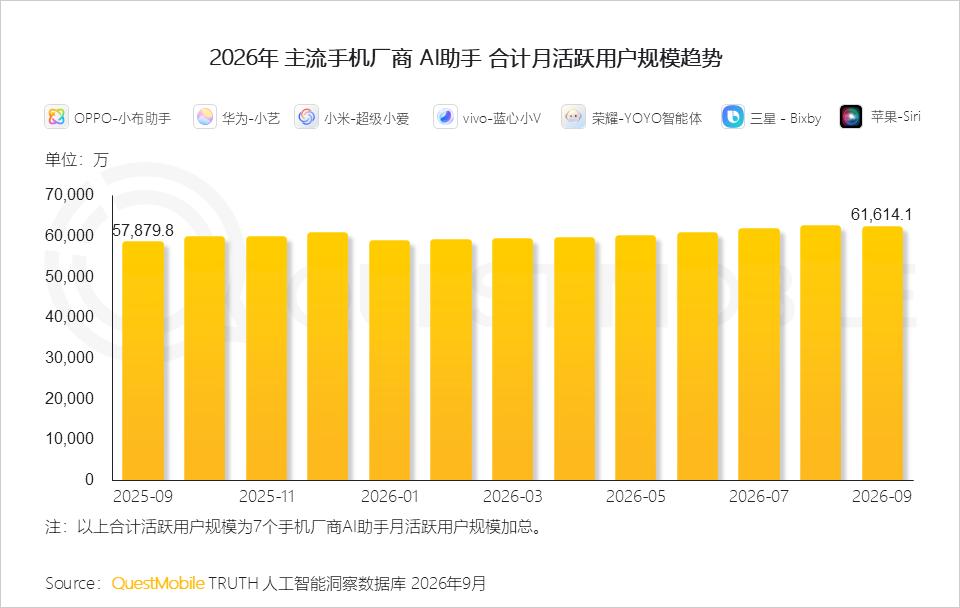
2、然而AI助手依赖主动唤起,缺位于用户意图的第一现场,”遇事即唤起”的默认心智尚未建立
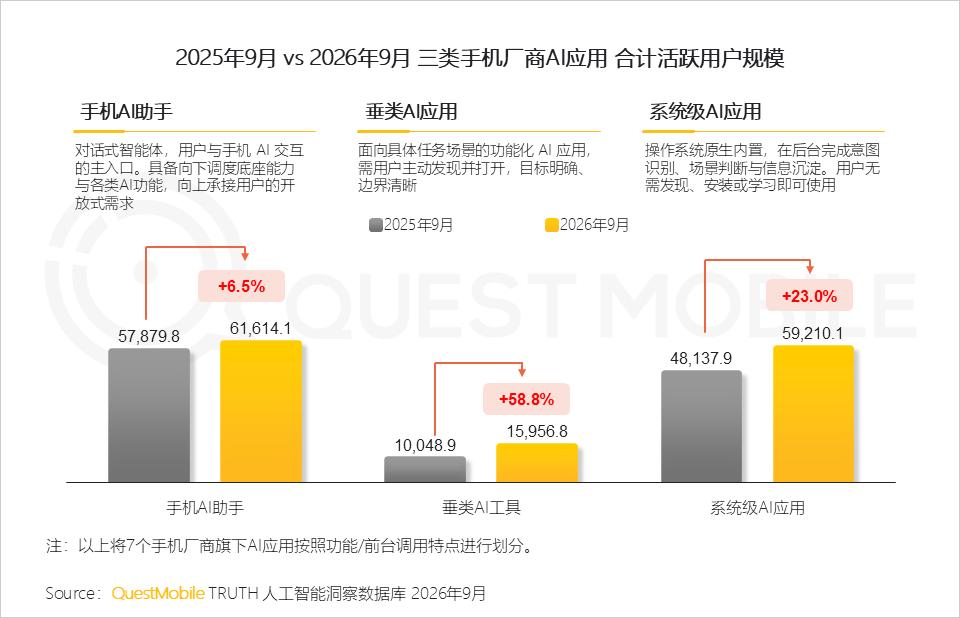
QuestMobile数据显示,2026年9月,系统级AI应用合计用户规模5.92亿,同比增速23.0%。可见,手机厂商AI的增量,不在“助手”,在“系统默认交付的能力层”。
3、 今年6月手机厂商与微信达成A2A协议,并于三季度大范围推送。A2A的本质是厂商借用“微信流量+非刚需场景”建立用户唤醒AI助手的条件反射
目前所覆盖的场景属于“情境约束下的溢出执行”,因此可视为一个过渡方案。真正的壁垒是用户养成“AI助手=第一反应”的习惯。
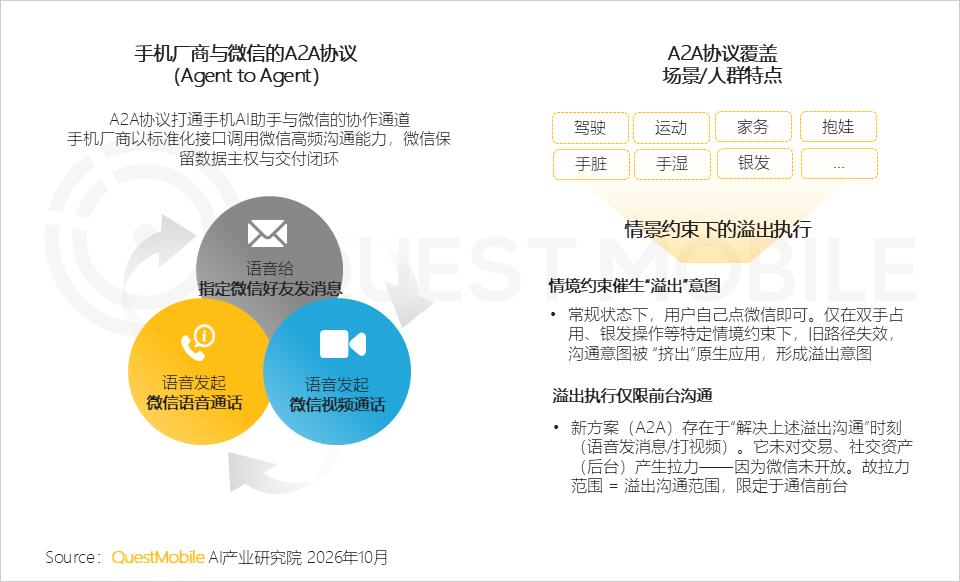
4、作为系统级AI应用的典型代表,场景建议类应用的增速揭示了一条更高效的路径:把冷启动门槛从“教育用户”降为“判断场景”
场景建议类AI应用在不改变用户原有行为惯性基础上,在决策缝隙中接管意图,以主动推送兑现服务分发。
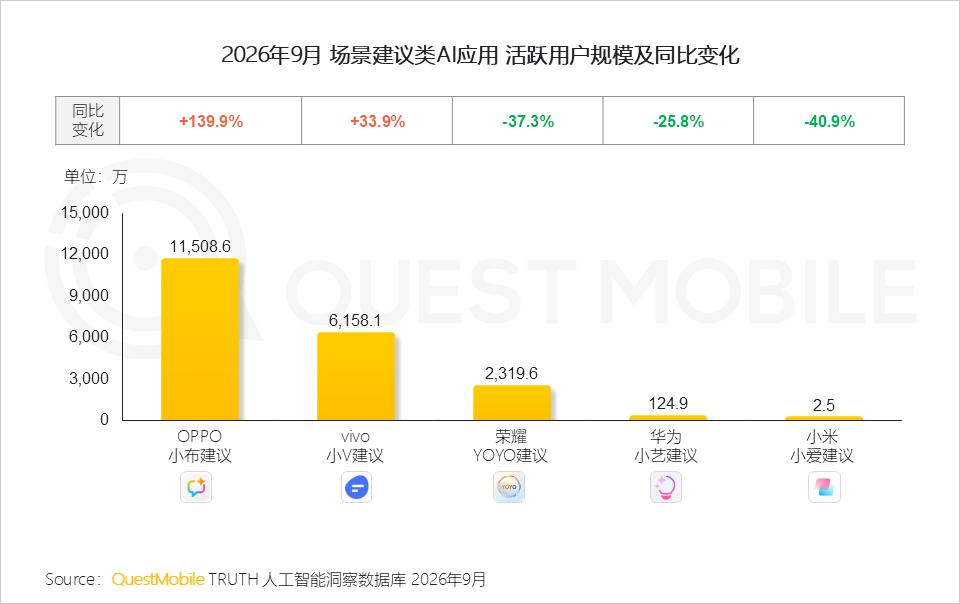
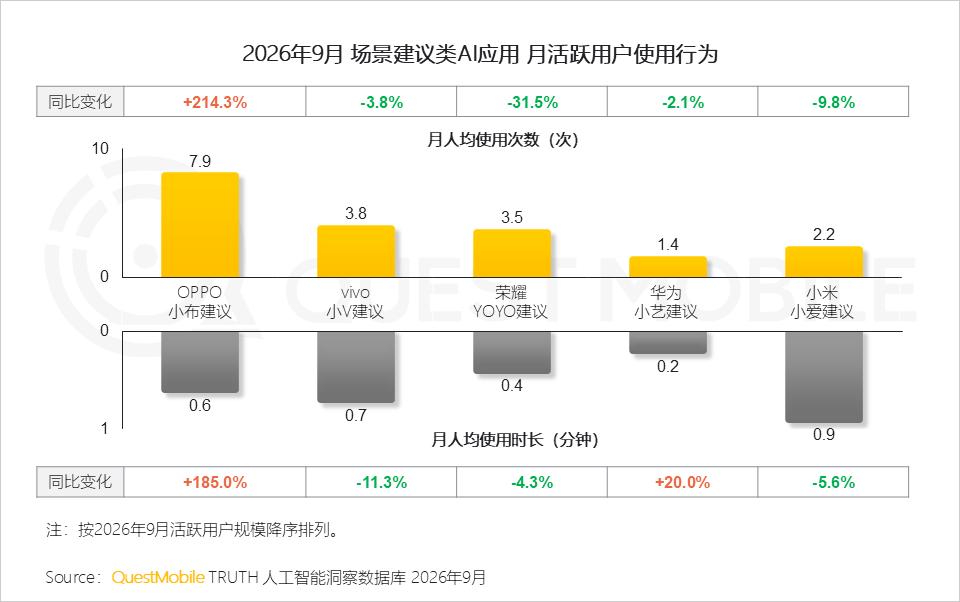
5、建议类应用属于“创造需求”,频次衡量的是情景—意图—采纳的通过率
QuestMobile数据显示,2026年9月OPPO小布建议月人均使用次数增长214.3%,月人均使用时长增长185.0%。
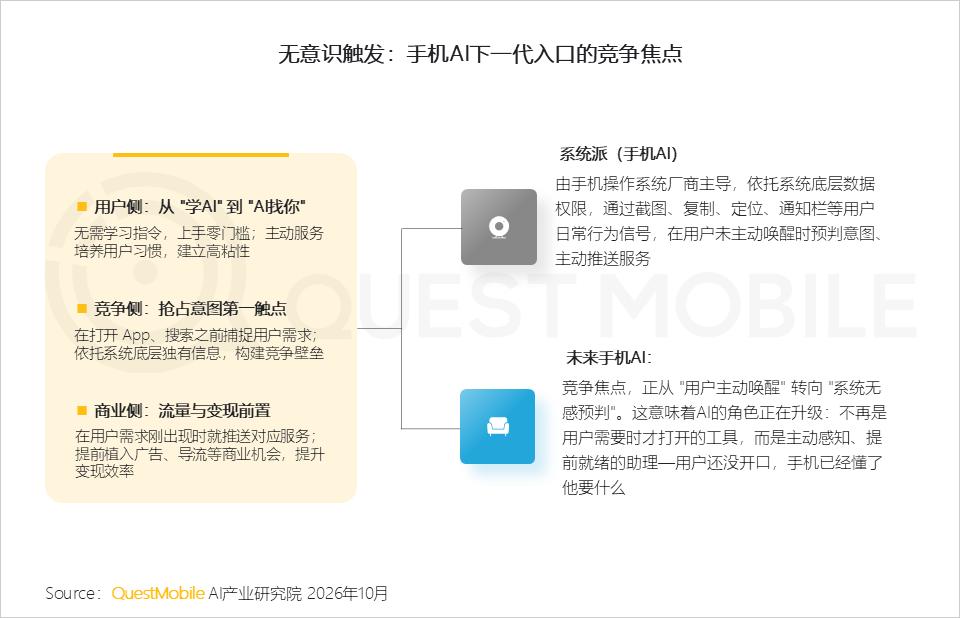
6、相比教育用户发起对话,“无意识触发“通过系统无感识别场景意图,是手机AI更低成本的长期破局路径
相关文章
 津公网安备12011002023007号